「現金で支払うとポイントが多く付きます」「現金なら割引します」。関西のスーパーやドラッグストアで、こんな案内を見かけたことはありませんか。キャッシュレスがこれだけ広がったのに、お店はなぜ現金を勧めるのでしょう。
答えのかぎは、カードで支払うたびに、お店が支払っている手数料です。この記事では、その手数料がだれに渡っているのか、それがカードのポイントとどうつながっているのかを、なるべくやさしくご説明します。そのうえで、現金を勧めるお店で、私たちはどう支払えばいいのかを、関西のお店の例で比べます。
この記事の結論
- カードで支払うと、お店は売上の数%の手数料を支払っています(公正取引委員会の調査では平均2.70%)
- 手数料の中でいちばん大きいのは、カードを発行した会社の取り分です。カードのポイントは、ここから出ています
- だからお店は、手数料のかからない現金にポイント・割引・お店の電子マネーでお返しをして、勧めています
- それでも、キャッシュレスのほうが損をしないお店も多いです。「現金の得」と「キャッシュレスの得」を並べて比べるのがおすすめです
カードで支払うと、お店は手数料を支払っている
カードで支払っても、私たちが支払う金額は現金と同じです。ですがお店の側では、売上がそのまま入ってくるわけではありません。カードの会社に、売上の数%を手数料として支払っています。
公正取引委員会が2022年4月にまとめた調査では、お店が支払うクレジットカードの手数料は平均2.70%でした。1万円の買い物なら、およそ270円です。
この手数料は、お店の大きさで大きく変わります。同じ調査では、年間の売上が1,000万円に届かないお店は3.58%、1,000億円を超えるお店は1.61%でした。
| お店の年間の売上 | 手数料(平均) |
|---|---|
| 1,000万円未満 | 3.58% |
| 1,000億円以上 | 1.61% |
| 全体の平均 | 2.70% |
出典:公正取引委員会「クレジットカードの取引に関する実態調査報告書」(2022年4月)
カードの手数料は、取り扱う金額が大きいほど下げてもらいやすい、規模がものをいう商売です。大きなチェーンは、取り扱う金額をもとにカードの会社と話し合って手数料を決められます。いっぽうで小さなお店は話し合う力が弱く、決済のサービスをまとめて提供する会社が示す「3%台」といった決まった料率で契約することが多いため、高くなりやすいのです。
スーパーの利益は、売上の数%ほどしかないことが多いので、この手数料はけっして小さくありません。安さが売りのお店で使える支払い方が少ない理由は、安い店ほど支払い方が限られる理由でまとめています。
その手数料は、だれに渡っている?
お店が支払った手数料は、ひとつの会社に入るわけではありません。カード払いには、ふつう次の会社が関わっていて、手数料はその間で分けられています。
- お店と契約している会社:お店にカードを使えるようにして、売上を立て替えて入金する会社です
- Visa・Mastercardなど(国際ブランド):カードの会社どうしを世界中でつなぐ、取りまとめ役です。カードを発行しているわけではありません
- カードを発行した会社:私たちがカードを申し込んだ会社です。楽天カードや三井住友カードなどがこれにあたります
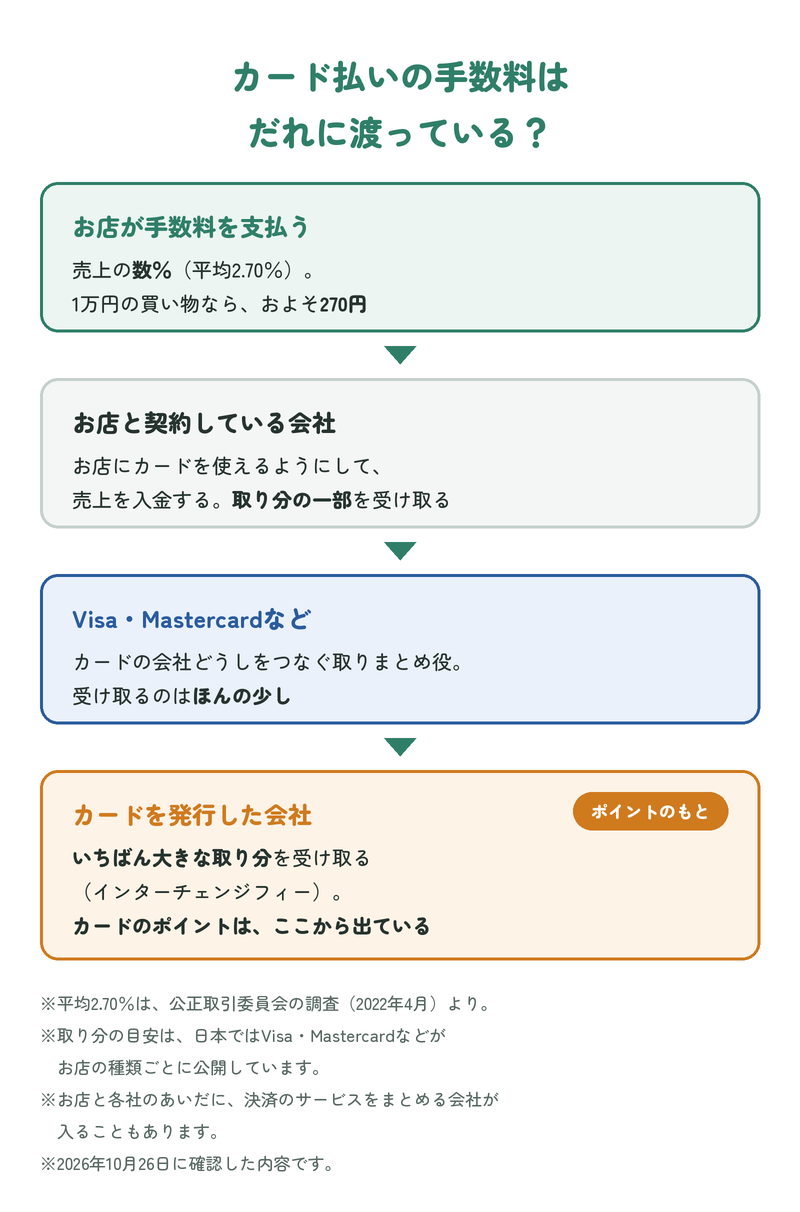
分け方の例として、アメリカの例をご紹介します。カード払いのしくみを解説した海外のブログでは、100ドルのカード払いで、お店が2.5%(2.50ドル)の手数料を支払い、そのうち2%(2.00ドル)がカードを発行した会社に、0.35%がお店と契約している会社に、0.15%がVisaに渡る、という例が挙げられています。手数料の大部分は、カードを発行した会社に渡っているのです。
この話は、GIGAZINEの記事「VisaとMastercardは何をしているのか、カード会社とは何が違うのか?」で知りました。くわしいしくみを知りたい方は、あわせてどうぞ。
日本では、カードの会社どうしの取り分が公開されています
カードを発行した会社の取り分は、インターチェンジフィーと呼ばれます。日本では2022年11月から、Visa・Mastercardなどがこの取り分の目安(標準の料率)を公開しています。
目安は、お店の種類ごとに分かれています。食品が中心で、ふだんの暮らしに近いお店は低め、衣料品や日用雑貨などもたくさん扱う大型のお店(GMSと呼ばれる総合スーパー)や百貨店は高めの区分です。
| お店の種類 | Visa | Mastercard |
|---|---|---|
| ふだんの買い物のお店(スーパー・コンビニなど) | 0.90〜1.20% | 0.85〜1.30% |
| 大型のお店(GMS・百貨店など) | 1.85〜2.45% | 1.85〜2.55% |
カードの種類(ふつうのカード・ゴールドなど)で幅があります。Visaの公開ページには区分の名前と料率だけが載っていて、一般的なスーパーは「ふだんの買い物」の区分、GMSのような大型のお店は「大型のお店」の区分に入ることが多いです。2026年10月26日にVisa・Mastercardの公開ページで確認しました。JCBは、この目安のかわりに、手数料の分け方(配分率)を2023年6月に公開しています。
ここで、ひとつ気になるところがあります。目安では大型のお店のほうが高いのに、さきほどの調査では、お店が支払う手数料は百貨店・総合スーパーのほうが低い(2.25%。それ以外の小売は3.09%)のです。
これは、2つが別のものだからです。インターチェンジフィーはカードの会社どうしの取り分で、お店が支払う手数料は、それにお店と契約している会社の取り分などを乗せたものです。お店が支払う手数料は話し合いで決まるので、取り扱う金額の大きいお店ほど低くできます。
手数料が、カードのポイントのもとになっている
カードを発行した会社は、年会費が無料のカードでも、支払うたびに1%前後のポイントを付けてくれます。そのお金の大きなもとになっているのが、さきほどのカードを発行した会社の取り分です。
分かりやすいのがヨーロッパ(EU)です。EUでは2015年から、この取り分に上限が設けられていて、クレジットカードは0.3%、デビットカードは0.2%までと決められています。さきほどの海外のブログの筆者は、EUでポイントの付くカードが少なく、銀行からの支払いなどほかの支払い方が広まっているのは、このためだと説明しています。
カードを発行した会社の取り分が大きいほど、ポイントを付けるゆとりも生まれます。言いかえると、私たちがもらうカードのポイントは、お店が支払う手数料にささえられている、ということになります。
お店のカードや提携カードが、お得になりやすいわけ
お店が発行するカードや、お店と提携したカードが、そのお店でとくにお得になっていることがあります。一般的には、お店と契約している会社と、カードを発行した会社が同じ(または同じグループ)だと、手数料のやりとりがグループの中で済みます。外に出ていくお金が少ないぶん、ポイントを上乗せしやすいのです。
だからお店は現金を勧める
現金なら、カードの手数料はかかりません。手数料のぶんを、お客さんにお返しするかわりに現金で支払ってもらう。これが、お店が現金を勧めるいちばんの理由です。お返しのしかたは、お店によって大きく3つに分かれます。
2026年10月26日に確認した内容です
各お店の公式サイトと、なにとくのお店の記事で確かめた内容です。ポイントや割引の条件は変わることがあります。
ポイントで差をつける:ザグザグ
ドラッグストアのザグザグは、現金で支払うと税抜100円で1ポイント(1%)、キャッシュレスで支払うと、アプリを見せたときだけ税抜500円で1ポイント(0.2%)です。キャッシュレスの手数料がかからない現金を、ポイントで選んでほしい、という形です。
ただし差は0.8%なので、還元率1%のクレジットカードやコード決済なら、アプリを見せて合わせて約1.2%と、現金を少し上回ります(ザグザグの支払い方法まとめ)。
値引きで差をつける:オーケー
オーケーは、会員カード(オーケークラブ)を見せて現金で支払うと、食料品(お酒を除く)が本体価格の3/103(約2.9%)割引になります。クレジットカード・電子マネー・スマホ決済で支払うと、この割引は付きません(オーケー公式のオーケークラブのご案内)。
公式の説明によると、この割引はもともと、消費税が始まった1989年に、売値を下げるために始めたものです。いまは現金で支払ったときだけの割引になっていて、約2.9%は、ふつうの年会費無料のカードのポイントでは追いつかない大きさです。食料品は現金、お酒や日用品はカード、という分け方がお得です(例外として、オーケーで7%になる三菱UFJカードなどもあります。くわしくはオーケーの支払い方法まとめで)。
お店の電子マネーに寄せる:ライフ
ライフは、お店の電子マネー「LaCuCa(ラクカ)」で支払うと、ふつうのポイント(税抜200円で1ポイント)に加えて、税抜300円で1ポイントが上乗せされます。LaCuCaへのチャージは現金だけです(ライフ公式のLaCuCaのご案内)。
お店の電子マネーなら、カードの会社に手数料を支払わずに済み、チャージしたお金も先に受け取れます。現金を「お店の電子マネー」という形で預かる、と考えると分かりやすいと思います。お店側の事情はスーパーの自社電子マネー、入れるべきかでまとめています。
| お返しのしかた | お店の例 | 現金(またはお店の電子マネー) | キャッシュレス |
|---|---|---|---|
| ポイントで差 | ザグザグ | 約1% | 0.2%(アプリを見せたとき) |
| 値引きで差 | オーケー | 食料品が約2.9%引き | 割引なし |
| お店の電子マネー | ライフ | LaCuCaで約0.8% | ポイントカードを見せれば0.5% |
%は、お店のポイント・割引だけの目安です(支払い方のポイントは入っていません)。2026年10月26日に各社の公式で確認しました。
 よく行くお店は、現金とカードどちらがお得?
お店ごとの支払い方とポイントを見られる、お店さがし →
私たちは、どう支払えばいい?
お店が現金を勧めていても、キャッシュレスのほうが損をしないことは多いです。比べ方はかんたんで、「現金で支払ったときの得」と「キャッシュレスで支払ったときの得(支払い方のポイント+お店のポイント)」を並べるだけです。
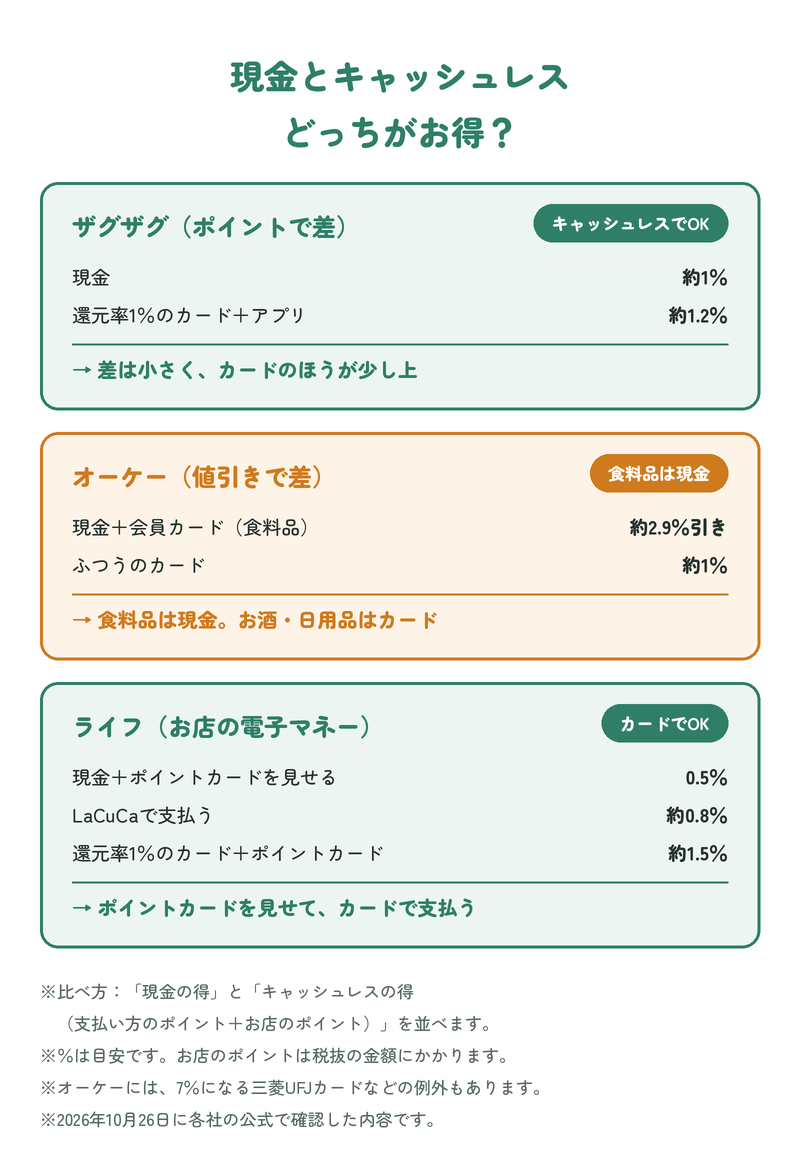
- ザグザグ:現金は約1%。還元率1%のカードなら、アプリを見せて約1.2%。キャッシュレスでOKです
- オーケー:食料品は現金で約2.9%引き。ふつうのカードでは追いつかないので、食料品は現金がお得です
- ライフ:LaCuCaは約0.8%。ふつうのクレジットカードで支払っても、ポイントカード(LaCuCa)を見せればお店のポイントは付くので、還元率1%のカードなら約1.5%。カードでOKです
現金を勧めるお店でも、差が1%に届かないなら、ふだんの支払い方で大丈夫なことがほとんどです。差が2〜3%あるお店(オーケーの食料品など)だけ、現金を用意しておく。それくらいの気持ちでいると、無理なく続けられると思います。
 よく行くお店で、現金とカードはどちらがお得?
お店と支払い方を選ぶだけの、かんたん診断 →
よくある質問
現金で支払うと、お店は本当に得をするの?
カードの手数料はかかりません。ただ、現金にもレジの締めや両替、売上金を運ぶ手間などのお金がかかります。お店が現金を勧めるのは、そうしたお金を含めても、カードの手数料のほうが重いと考えているから、と見るのが自然だと思います。
JCBの取り分も公開されていますか?
JCBは、Visa・Mastercardのような「お店の種類ごとの目安」ではなく、お店が支払った手数料を、カードを発行した会社とお店と契約している会社でどう分けるか(配分率)を、2023年6月に公開しています。JCBは、ブランドの会社自身がカードを発行し、お店とも契約していることが多いので、形が少しちがうのです。種類ごとの目安を公開しているのは、Visa・Mastercard・銀聯です(公正取引委員会の発表)。
デビットカードやコード決済でも、お店は手数料を支払っていますか?
はい、支払っています。手数料の率は、支払い方やお店との契約ごとにちがいます。お店によっては、デビットカードやコード決済でも現金の割引やポイントが付かないことがあるので、よく行くお店の案内を一度見ておくと安心です。
まとめ:お店の事情を知ると、比べ方が見えてくる
お店が現金を勧める理由・要点のまとめ
- カードで支払うと、お店は平均2.70%の手数料を支払っている(小さなお店ほど高い)
- 手数料のいちばん大きな取り分は、カードを発行した会社に渡り、そこからポイントが出ている
- 日本では、カードの会社どうしの取り分の目安が公開されていて、ふだんの買い物のお店は低めの区分
- お店は、手数料のかからない現金に、ポイント・割引・お店の電子マネーでお返しをしている
- 差が1%に届かないお店はふだんの支払い方でOK。差の大きいお店だけ現金を用意する
「現金で」と勧められると、つい合わせたくなりますが、お店の事情が分かると、自分にとってお得かどうかを落ち着いて比べられます。よく行くお店の支払い方は、なにとくのお店の記事でもまとめています。
ほかのお店の支払い方法を探す
使える支払い方をお店ごとに見られる、お店さがし →
参考にした公式ページ
- クレジットカードの取引に関する実態調査報告書について(公正取引委員会・2022年4月。手数料の平均・売上の大きさ別・業種別)
- クレジットカードのインターチェンジフィーの標準料率の公開について(公正取引委員会・経済産業省・2022年11月30日。Visa・Mastercard・銀聯の公開)
- クレジットカードの加盟店手数料の配分率の公開について(公正取引委員会・経済産業省・2023年6月1日。JCBの配分率)
- インターチェンジ・フィー(IRF)(Visa・2026年10月26日に確認)
- Mastercard インターチェンジ料率および手数料(Mastercard・料率表とカテゴリー一覧は2026年7月24日更新)
- Fees for card-based payments(EU・クレジットカード0.3%、デビットカード0.2%の上限)
- オーケークラブ(オーケー・3/103割引の対象と、割引の始まり。2026年10月26日に確認)
- ポイントカード(ザグザグ・現金とキャッシュレスのポイント。2026年10月23日に確認)
- 電子マネー機能付きポイントカード LaCuCa(ライフ・ポイントの付き方とチャージ。2026年10月26日に確認)
この記事のきっかけ:GIGAZINE「VisaとMastercardは何をしているのか、カード会社とは何が違うのか?」(2026年9月20日)と、その元になったWhat do Visa and Mastercard do?(tautology.town・2026年6月1日。アメリカの手数料の例とEUの話)
この記事へのコメント